Löhne
13. Lohn, Bonus und Ferien: Was das schweizerische Recht vorsieht
In der Schweiz schreibt das Gesetz den 13. Lohn nicht zwingend vor. Er wird erst obligatorisch, wenn er im Arbeitsvertrag, im Personalreglement oder in einem Gesamtarbeitsvertrag (GAV) vereinbart ist.
13. Lohn: Anspruch, Berechnung und anteilige Auszahlung
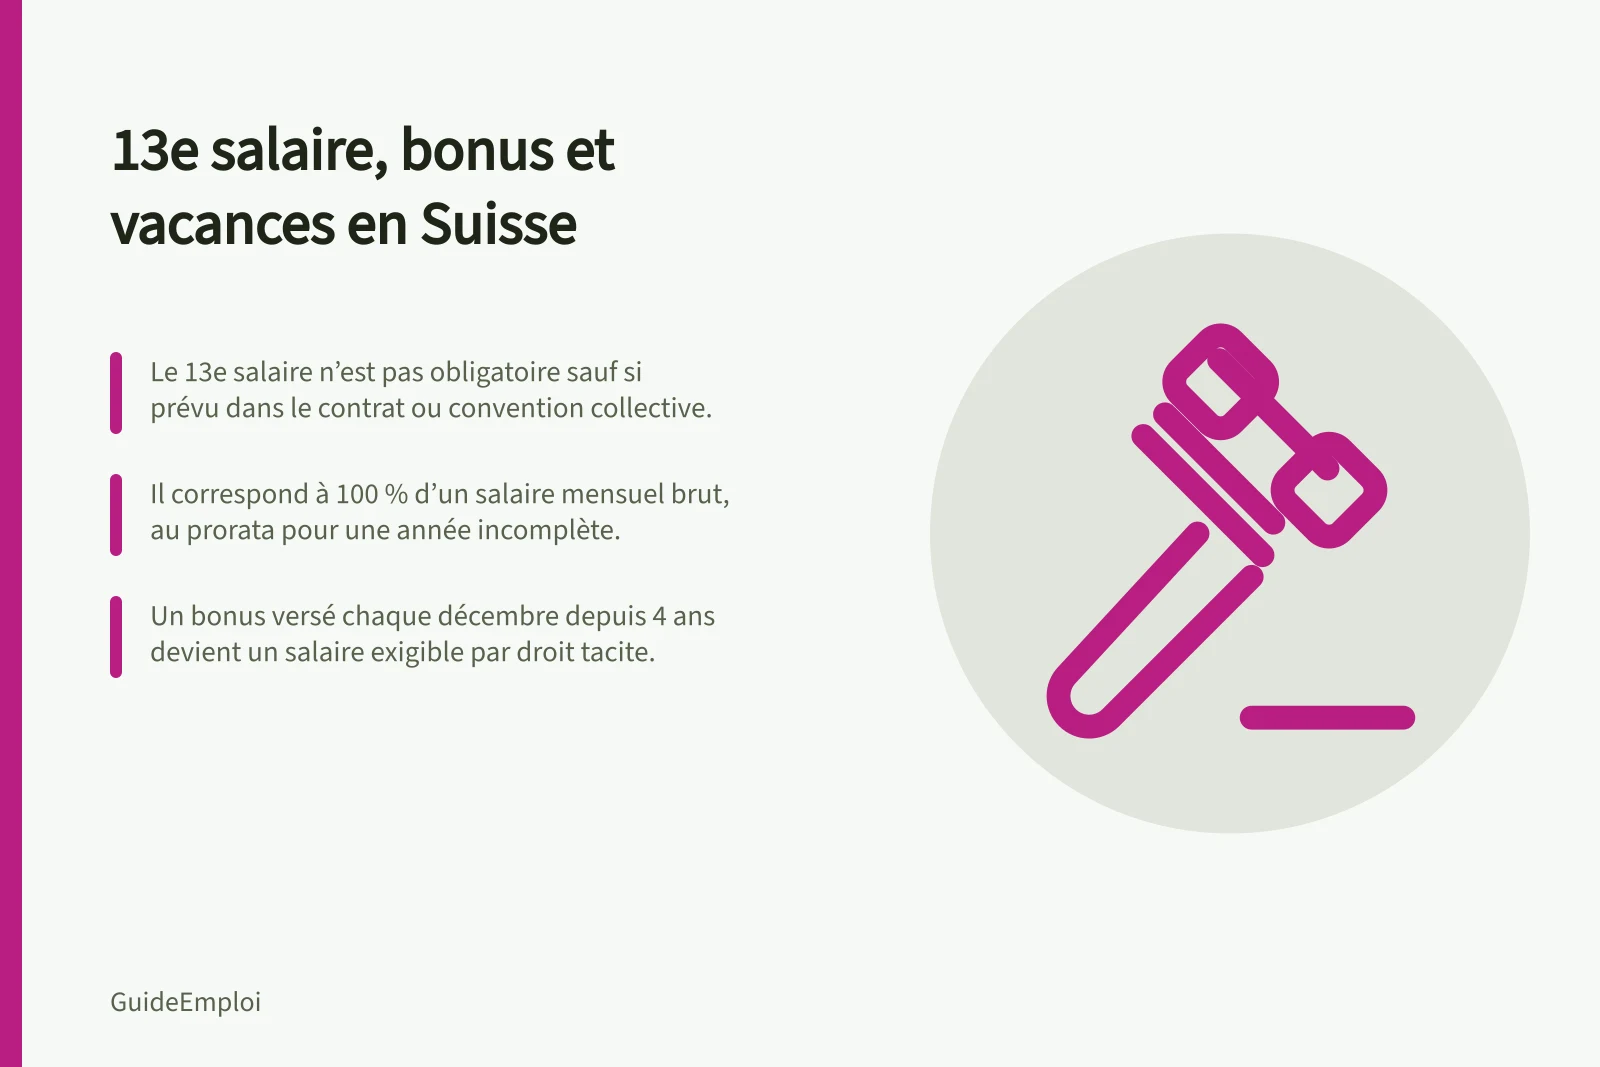
In der Schweiz schreibt das Gesetz den 13. Lohn nicht zwingend vor. Er wird erst obligatorisch, wenn er im Arbeitsvertrag, im Personalreglement oder in einem Gesamtarbeitsvertrag (GAV) vereinbart ist.
Seine Höhe entspricht 100 % eines monatlichen Bruttolohns. Bei einem unvollständigen Dienstjahr besteht ein Anspruch auf eine zeitanteilige (pro rata temporis) Auszahlung: Bei sechs Monaten Anstellung steht die Hälfte zu.
Im GAV der grafischen Industrie basiert die Berechnung auf dem durchschnittlichen monatlichen Bruttolohn des betrachteten Zeitraums. Die Bemessungsgrundlage umfasst auch die Vergütungen für Ruhetage, Ferien und Feiertage; wird der 13. Lohn monatlich oder mit dem Stundenlohn ausbezahlt, beträgt die Entschädigung 8,33 %.
Der 13. Lohn wird spätestens mit dem Dezemberlohn oder bei Beendigung des Arbeitsverhältnisses ausbezahlt. Im Falle einer Kündigung während des laufenden Jahres besteht ein Anspruch auf den anteiligen Betrag für die geleisteten Arbeitsmonate, es sei denn, das Arbeitsverhältnis endet während der Probezeit.
Gemäss Art. 329a bis 329d OR beträgt der minimale Urlaubsanspruch ab vollendetem 20. Lebensjahr vier Wochen pro Dienstjahr und für Personen unter 20 Jahren fünf Wochen. Eine Vereinbarung kann längere Ferien vorsehen.
Der Arbeitgeber legt die Ferientermine unter Berücksichtigung der Wünsche der Arbeitnehmenden und der Interessen des Unternehmens fest. Die Ferien sind grundsätzlich im laufenden Dienstjahr zu beziehen; sie können geteilt werden, müssen aber einmal pro Jahr mindestens zwei zusammenhängende Wochen umfassen.
Ein maximaler Übertrag von fünf Tagen auf das folgende Jahr ist in der Praxis allgemein anerkannt. Nicht bezogene Ferientage verjähren in der Regel nach fünf Jahren, doch muss der Arbeitgeber zuvor deren Bezug anordnen.
Der Arbeitgeber richtet die den Ferien entsprechende Lohnvergütung während des Ferienbezugs aus, ohne dass der Monatslohn gekürzt wird, und entschädigt einen allfälligen Ausfall von Naturalleistungen fair. Gemäss Art. 329d Abs. 2 OR können Ferien während des laufenden Arbeitsverhältnisses grundsätzlich nicht durch Geld abgegolten werden; der nicht bezogene Restbetrag kann bei Beendigung des Arbeitsverhältnisses ausbezahlt werden. In diesem Fall ist auch der entsprechende Anteil des 13. Lohns hinzuzurechnen.
Die monatliche Auszahlung einer Ferienentschädigung ist nur ausnahmsweise zulässig, insbesondere bei sehr kurzer oder unregelmässiger Beschäftigung. Der Anteil muss im schriftlichen Vertrag und auf jeder Lohnabrechnung separat ausgewiesen werden; das Bundesgericht hat diese Methode für eine Vollzeitstelle beim selben Arbeitgeber abgelehnt (BGE 4A_357/2022 vom 30. Januar 2023).
Bonus oder Gratifikation: Die Unterscheidung, die alles verändert
Das schweizerische Recht definiert den Begriff «Bonus» nicht. Je nach den Umständen handelt es sich um einen Bestandteil des Lohns (Art. 322 OR) oder um eine Gratifikation (Art. 322d OR).
Die Qualifikation hängt insbesondere vom Ermessen des Arbeitgebers, vom akzessorischen Charakter der Zahlung, von objektiven Berechnungskriterien und von der Regelmässigkeit ab. Eine Gratifikation, die drei Jahre in Folge bedingungslos ausbezahlt wird, kann eine stillschweigende Vereinbarung und einen einklagbaren Anspruch begründen (BGE 136 III 313).
Ein Lohnbestandteil ist geschuldet, sobald die vereinbarten Bedingungen erfüllt sind, und begründet bei einem Austritt grundsätzlich einen anteiligen Anspruch. Eine Gratifikation bleibt im Ermessen des Arbeitgebers, sofern dieses Ermessen echt ist; sie kann vom Fortbestand des Vertrags abhängen, und ein anteiliger Anspruch bei Austritt besteht nur, wenn dies vereinbart wurde.
Vesting-Klauseln sind gültig, ausser bei missbräuchlicher Kündigung oder wenn die Kündigung einzig dazu dient, die Auszahlung zu vermeiden. Ein Bonus, der seit vier Jahren jeweils im Dezember bedingungslos ausbezahlt wird, wird zu einem einklagbaren Lohnbestandteil.
Eine Gratifikation kann einseitig gestrichen werden, wenn das Ermessen des Arbeitgebers echt ist. Bei sehr hohen Einkommen von rund 420'000 CHF pro Jahr reicht ein hoher Bonusanteil nicht aus, um diesen als Lohn umzuqualifizieren.